

自2013年以来国内风电行业的基本面日趋好转。2014年上半年,国内风电行业受来风不好的限制小时利用数虽然同比有所下降,但是也弃风率同时下降至8.5%左右。我们预计2014年国内风电机组的总装机容量有望达到20GW,同比增速也有望超过20%。风电行业的基本面继续向好。
公司是专业的风电场运营商,这一点和目前A 股市场上的制造产业链上的相关公司不同。公司主要靠风电场运的电费收入来支撑业绩。因此,公司业绩增长的关键就在于在运风电场的规模和在建风电场的规模。此外上网电价、小时利用数和弃风率等数据都对公司业绩有比较重要的影响。
截止2014年7月底,公司期末累计并网装机容量已经达到1323.0MW。截至2014年6月30日,公司实现风电累计装机容量1636.5MW。目前,公司在建项目装机容量合计为617.0MW,可预见的筹建项目装机容量合计达826.0MW。在加快风电场开发和建设的同时,公司还分别在新疆、内蒙、河北等风力资源优势[0.25%]地区开展了大量的风电项目前期踏勘和测风工作。从规模上看,公司在运电场的规模已经不小,但是考虑到在建和筹建的风场规模仍然较大,因此公司在未来两年仍具备一定成长性。
公司募集资金将用于新疆乌鲁木齐托里20万千瓦风电场一期4.95万千瓦工程和内蒙古乌兰察布市兴和风电场49.5MW 工程两个项目的建设。本次募集资金的量并不大,对应风电场的总规模也仅100MW 左右,单从募投项目角度对公司的业绩拉动不大。
预计公司2014、2015和2016年的EPS 分别为0.14、0.18和0.22元。目前A 股市场上没有专门的风电场运营类公司。考虑到公司的规模和未来的发展潜力,我们认为公司的合理定价区间在2.10-2.52元之间,对应2014年的动态市盈率在15-18倍之间。
风险:风电的上网电价有下调的风险;另外公司风电场较多,总体进度和实际收益的步伐可能不一致。
- 从“电力账本”看经济向好
0评论2026-08-21
- 积极培育绿色燃料新增长点,助力经济社会发展全面绿色转型
0评论2026-08-05
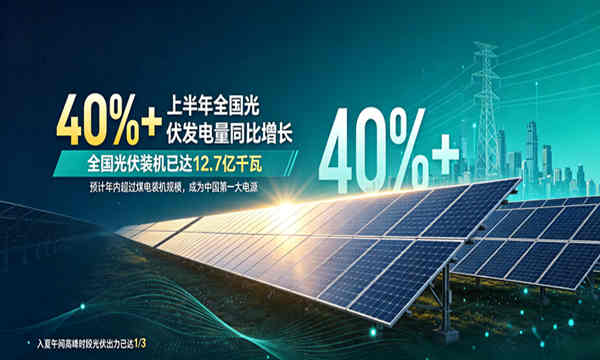
- 上半年全国光伏发电量同比增长超过40%
0评论2026-07-29
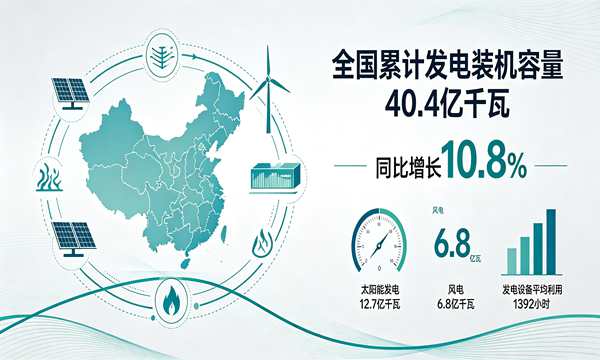
- 国家能源局:上半年全国累计发电装机容量40.4亿千瓦 同比增长10.8%
0评论2026-07-22
- 国家能源局:2026年1-6月份全社会用电量同比增长5.3%
0评论2026-07-15
- 大摩:钠电池2030年市占率升至20% 将拉动原盐需求持续增长
0评论2026-07-02
- 国际能源署:全球电力需求将持续强劲增长
0评论2025-07-31
- 2025年1-6月全国电力市场交易电量同比增长4.8% 跨省跨区交易电量同比增长18.2%
0评论2025-07-24
- 2025年6月份全社会用电量同比增长5.4%
0评论2025-07-21
- 国家统计局:6月份原煤、原油、天然气产量平稳增长 电力增速加快
0评论2025-07-17