

事件:
公司发布发行股份购买资产(草案)及复牌公告:万邦达拟以发行股份及支付现金的方式购买张建兴等5名交易对方合计持有的昊天节能100%的股权,本次交易完成后,昊天节能将成为万邦达的全资子公司。同时,公司发布复牌公告。
投资要点:
收购方案(草案)主要内容:收购标的昊天节能100%股权的评估值为72972.14万元,扣除昊天节能原股东享有的4867.20万元现金分红后,经各方友好协商,昊天节能100%股权的交易价格为68100万元。其中交易对价的10%采取现金支付,90%通过非公开发行股份支付,价格37.84元/股,发行股数为16197144股,上市公司总股本将增加至244997144股。
昊天节能的主要产品受益政策扶持:昊天节能主要产品为预制直埋保温直管和预制保温管件,主要应用于城镇集中供热领域的供热一次主干管网,并已逐步在远距离油气输送、工业用蒸汽供热等领域实现应用拓展。同时,昊天节能已开始逐步布局拓展烟气净化余热回收节能产品。公司产品受益《中国节能技术政策大纲(2006年)》,明确提出“推广供热管网保温技术”,“推广直埋预制保温管”的政策扶持,《节能中长期专项规划(2004)》、《2010年热电联产发展规划及2020年远景目标》的政策也为公司发展助力。
与万邦达客户领域重合,有望产生资源共享效应:昊天节能的产品主要应用于城镇集中供热一次主干管网、工业用蒸汽输送管线、石油天然气输送管线等领域。万邦达作为工业水处理的龙头企业,与昊天节能的下游客户在电力、石化等行业具有较强的重叠性,本次交易完成后,万邦达可以整合昊天节能的客户资源,提供更为丰富的产品和服务,产生资源共享效应。
盈利补偿承诺保障为上市公司带来新的盈利增长点:昊天节能原股东承诺,昊天节能2014年、2015年、2016年经审计的归属于母 公司股东的扣除非经常性损益的净利润分别不低于人民币4,600万元、5,800万元、7,420万元。收购完成后,业绩补偿承诺提升上市公司盈利增长的确定性。
盈利预测与投资评级:万邦达是我国石油石化行业工业水处理的领军企业,预测2014-2015年EPS分别为0.80元、0.98元,对应市盈率35倍、28倍,给予增持评级。
风险提示:收购方案尚待相关法定程序批准,昊天节能产品需求受宏观经济波动影响
- 释放节能降碳的产业牵引力
0评论2026-09-01
- 不止关灯省电!用基层真实故事,看见公共机构的降碳担当
0评论2026-08-31

- 重点行业节能降碳改造全面提速
0评论2026-08-18
- 分领域推进节能降碳 促进经济社会发展全面绿色转型
0评论2026-08-07
- 以节能降碳改造为抓手 推进公共机构绿色低碳发展
0评论2026-08-05
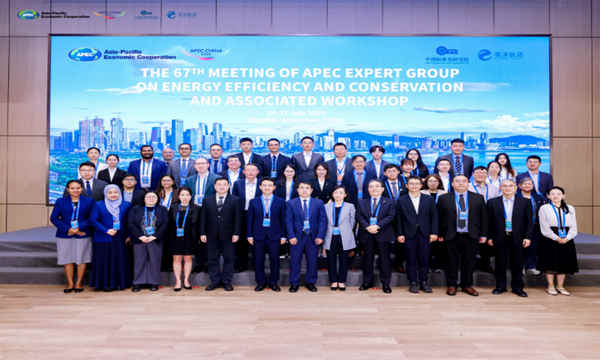
- 亚太经合组织第67次能效与节能专家组会议在深圳召开
0评论2026-08-05
- 节能降碳,既要用绿电也要提能效
0评论2026-08-04

- 节能与综合利用司组织召开国家级零碳工厂建设工作座谈会
0评论2026-08-03
- 工业绿色低碳发展“十五五”规划出台,深化工业领域节能降碳
0评论2026-08-03
- 《工业绿色低碳发展“十五五”规划》印发,节能环保装备及资源循环利用领域有望受益
0评论2026-08-03